금융·세금
건강보험료로 연봉 계산기 - 납부확인서 금액으로 월급·서민금융 기준 확인
- 할 수 있는 것: 세전 연봉 · 월급 · 서민금융 대출 소득 기준 · 연봉으로 건강보험료 계산
- 넣는 것: 한 달 직장 건강보험료 (장기요양 제외)
- 기준: 직장가입자 · 2026·2027년 건강보험료율 7.19%
서민금융 대출이나 여러 지원 제도를 알아보다 보면 내 연 소득이 기준 안에 드는지 먼저 확인해야 할 때가 많아요. 직장인이라면 건강보험료 납부확인서 한 장으로 세전 연봉을 환산할 수 있어요. 금액만 넣으면 바로 나오도록 웹 계산기로 만들었어요.
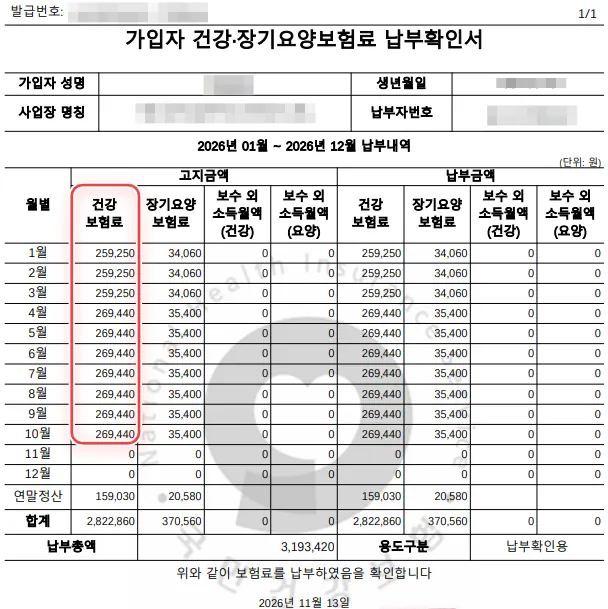
예시 납부확인서에서 빨간 상자로 표시한 '건강보험료' 칸이 계산기에 넣을 금액이에요. 가장 최근 달 금액을 넣으면 돼요.
건강보험료로 연봉 계산기
2026·2027년 요율 반영납부확인서 '건강보험료' 칸의 가장 최근 달 금액
세전 연봉 (신고 기준)
약 3,300만 원
32,996,130원 = 98,850원 × 333.8
비과세(식대 등)는 빼고 넣어 주세요
연봉을 넣으면 매달 낼 건강보험료가 나와요
2026·2027년 건강보험료율 7.19% · 근로자 부담 3.595% 기준
세전 연봉 = 건강보험료 × 333.8 · 비과세(식대 등)는 빠진 금액
2025년 이전 납부 금액이면 약 1.4% 적게 나옴
연말정산 금액은 빼고 가장 최근 달 금액으로
계산기 쓰는 법
1납부확인서에서 한 달 건강보험료 찾기
납부확인서 표에서 '건강보험료' 칸의 가장 최근 달 금액을 찾아요. 바로 옆 장기요양보험료 칸은 넣지 않아요. 연말정산 금액은 맨 아래 '연말정산' 줄에 따로 나오니 넣지 않아요.
2금액 넣기
금액을 넣으면 세전 연봉과 월급(보수월액)이 바로 나와요. 아래 계산식 줄에서 어떻게 계산했는지도 볼 수 있어요.
3서민금융 대출 소득 기준 보기
서민금융 대출 소득 기준 줄을 펼치면 내 연봉이 햇살론 같은 상품의 소득 기준 안에 드는지 보여 줘요.
4연봉으로 건강보험료 계산
반대로 연봉을 넣으면 매달 내는 건강보험료가 얼마쯤인지 볼 수 있어요. 이직이나 연봉 협상 때 매달 빠질 건강보험료를 가늠해 볼 수 있어요.
5결과 공유
계산기 화면 아래에 떠 있는 결과 공유 버튼으로 카카오톡에 보내거나 결과와 링크를 복사할 수 있어요.
건강보험료로 연봉을 계산하는 원리
직장가입자 건강보험료는 월급(보수월액)에 건강보험료율 7.19%를 곱한 금액이에요. 이걸 회사와 반씩 나눠 내서, 내 월급에서 빠지는 건 월급의 3.595%예요.
그래서 거꾸로 계산하면 이렇게 돼요.
- 월급 = 한 달 건강보험료 ÷ 3.595%
- 세전 연봉 = 월급 × 12 = 한 달 건강보험료 × 333.8
| 한 달 건강보험료 | 월급 (보수월액) | 세전 연봉 |
|---|---|---|
| 98,850원 | 약 275만 원 | 약 3,300만 원 |
| 120,000원 | 약 334만 원 | 약 4,006만 원 |
| 150,000원 | 약 417만 원 | 약 5,007만 원 |
| 연도 | 건강보험료율 | 곱하는 수 |
|---|---|---|
| 2023~2025년 | 7.09% | 338.5 |
| 2026~2027년 | 7.19% | 333.8 |
팁2025년 이전 납부확인서 금액을 넣으면 연봉이 약 1.4% 적게 나와요. 그때 금액이면 338.5를 곱해 보세요.
서민금융 대출 소득 기준과 비교하기
2026년 11월 서민금융진흥원에서 확인한 소득 기준이에요.
| 연 소득 | 해당 상품 |
|---|---|
| 3,500만 원 이하 | 햇살론 일반·특례 · 햇살론유스 · 불법사금융예방대출 |
| 4,500만 원 이하 | 햇살론 일반 (신용 하위 20%일 때) |
햇살론유스처럼 소득 증빙 서류로 건강보험료 납부확인서를 받는 상품도 있어서, 신청 전에 내 연 소득이 어느 쪽인지 미리 가늠해 보기 좋아요.
주의이 계산기는 소득 기준만 비교해요. 나이·신용 같은 조건과 심사는 상품마다 따로 있어요.
대출을 받으면 매달 얼마씩 갚게 되는지는 대출 상환 계산기로 계산해 볼 수 있어요.
해보면서 헷갈렸던 점
Q. 한 달 건강보험료는 어디서 보나요?
건강보험 납부확인서의 '건강보험료' 칸이나 급여명세서에서 볼 수 있어요.
Q. 장기요양보험료는 왜 빼나요?
장기요양보험료까지 더한 금액을 넣으면 연봉이 실제보다 크게 나와요. '건강보험료' 칸 금액만 넣어 주세요.
Q. 4월 건강보험료가 평소와 달라요
매년 4월에 지난해 받은 보수로 보험료를 다시 정해서 그달부터 금액이 바뀌어요. 바뀐 금액이 지금 연봉에 더 가까우니 가장 최근 달 금액을 넣어 주세요. 다만 급여명세서는 4월에 정산 금액이 더해져 나올 수 있어서, 급여명세서를 볼 때는 4월을 빼고 보세요.
Q. 월급 말고 다른 소득도 있어요
'건강보험료' 칸 금액만 넣어 주세요. 월급 말고 다른 소득 때문에 내는 건강보험료는 납부확인서의 '보수 외 소득월액' 칸에 따로 나오는데, 이건 넣지 않아요.
Q. 입사한 지 얼마 안 됐어요
입사할 때 회사가 신고한 월급 기준으로 나와요. 첫 정산 전까지는 실제 연봉과 다를 수 있어요.
Q. 내가 알고 있는 연봉과 달라요
식대(한 달 20만 원까지) 같은 비과세 금액은 빠져요. 그리고 건강보험료는 신고된 보수 기준이라, 올해 오른 월급은 다음 해 4월 정산 때 반영돼요.
Q. 건강보험료에도 상한·하한이 있나요?
있어요. 2026년 직장가입자가 내는 몫은 한 달 최소 10,080원, 최대 4,591,740원이에요. 그래서 연봉 약 336만 원보다 적으면 모두 10,080원, 약 15억 3,272만 원보다 많으면 모두 4,591,740원이에요. 상한·하한은 해마다 바뀌어서, 바뀌면 계산기도 같이 고쳐요.
Q. 지역 건강보험료로도 계산할 수 있나요?
안 돼요. 지역가입자 보험료는 소득에 집·땅 같은 재산까지 더해서 정해져요. 그래서 보험료만으로는 소득을 거꾸로 알 수 없어요. 이 계산기는 회사에 다니는 직장가입자용이에요.
Q. 서민금융 대출 기준에 해당한다고 나오면 받을 수 있나요?
꼭 그렇지는 않아요. 이 계산기는 소득 기준만 비교해요. 실제로는 나이, 신용, 연체 여부 같은 조건과 심사가 따로 있어요. 서민금융진흥원에서 상품별 조건을 확인해 주세요.
Q. 매년 계산 방법이 똑같나요?
방법은 같은데, 요율이 바뀌면 곱하는 수가 달라져요. 2023~2025년은 요율 7.09%라 338.5를 곱하고, 2026·2027년은 7.19%라 333.8을 곱해요. 요율이나 기준이 바뀌면 계산기도 바로 고쳐요.