금융·세금
대출 기간 늘리면 DSR 낮아질까?
- 결론: 대출마다 달라요. 주택담보대출 분할상환은 낮아지지만, 신용대출은 5년까지 거의 그대로예요
- 기간과 상관없는 대출: 신용대출 만기일시 · 마이너스통장 · 기타 담보대출 · 중도금
- 근거: 은행업감독업무시행세칙 별표 18 <표3> (금융감독원)
목차 (5개)
DSR 때문에 대출 한도가 부족하면 "대출 기간을 늘리면 된다"는 말을 자주 들어요. 1년에 갚는 돈이 줄어드니 DSR도 낮아진다는 거예요.
그런데 DSR 계산기를 만들면서 규정 원문을 하나씩 확인해 보니, 이 말이 맞는 대출과 맞지 않는 대출이 따로 있었어요.
신용대출은 5년보다 짧게 나눠 갚으면 몇 년이든 DSR이 거의 같아요.
신용대출 2~5년, DSR이 같아요
신용대출 3,000만 원 · 연 5% · 원리금균등으로 기간만 바꿔서, DSR에 반영되는 1년 원리금을 계산해 봤어요.
| 분할상환 기간 | DSR 1년 원리금 |
|---|---|
| 2년 | 679만 원 |
| 3년 | 679만 원 |
| 5년 | 679만 원 |
| 7년 | 509만 원 |
| 10년 | 382만 원 |
| 15년 | 382만 원 |
2년부터 5년까지는 거의 같고, 5년을 넘겨야 줄어들기 시작해요. 10년부터는 다시 그대로예요.
DSR 계산기에 직접 넣어 봐도 같아요. 연소득 6,000만 원 · 기존 주택담보대출 2억 원이 있는 사람이 신용대출 3,000만 원을 3년 분할로 받으면 이렇게 나와요.
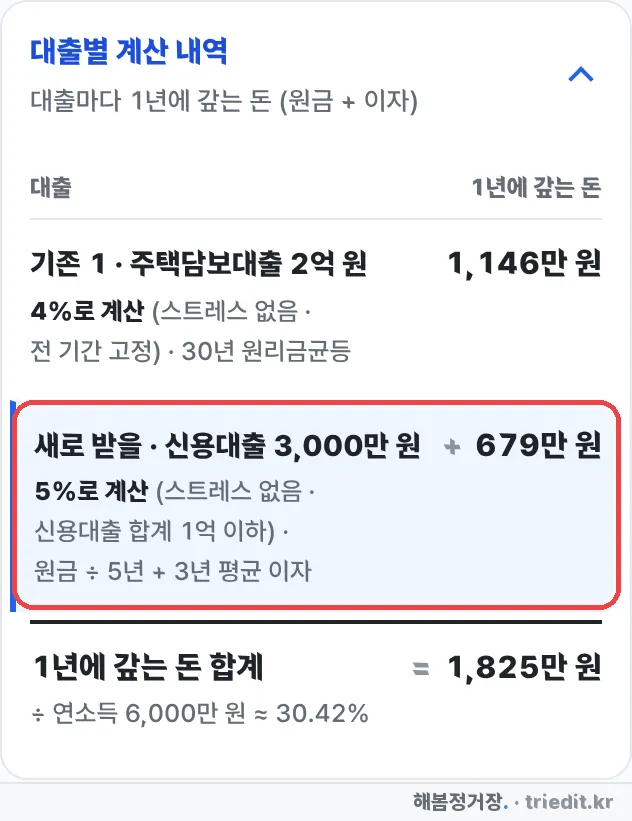
같은 대출을 5년 분할로 바꿔도 1년 원리금은 그대로 679만 원이에요.
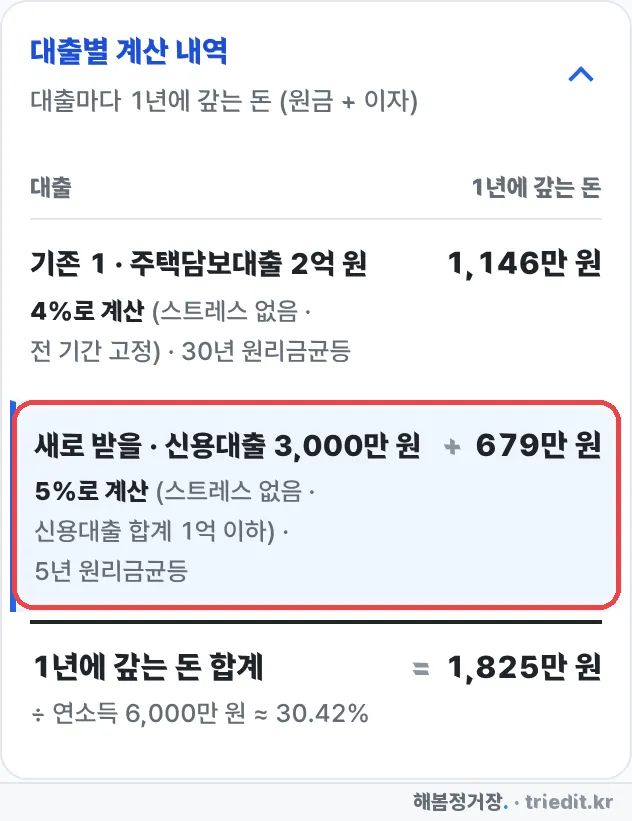
3년은 실제로 1년에 1,079만 원을 갚는데도, DSR에는 5년과 같은 679만 원이 반영돼요.
이유: 원금을 몇 년으로 나눌지 정해져 있어요
DSR은 1년 동안 갚는 원금과 이자를 연소득으로 나눈 비율이에요. 그런데 원금은 실제로 갚는 속도가 아니라, 대출 종류마다 정해진 기간으로 나눠서 계산해요. 이 기준은 금융감독원의 은행업감독업무시행세칙 별표 18에 표로 나와 있어요.
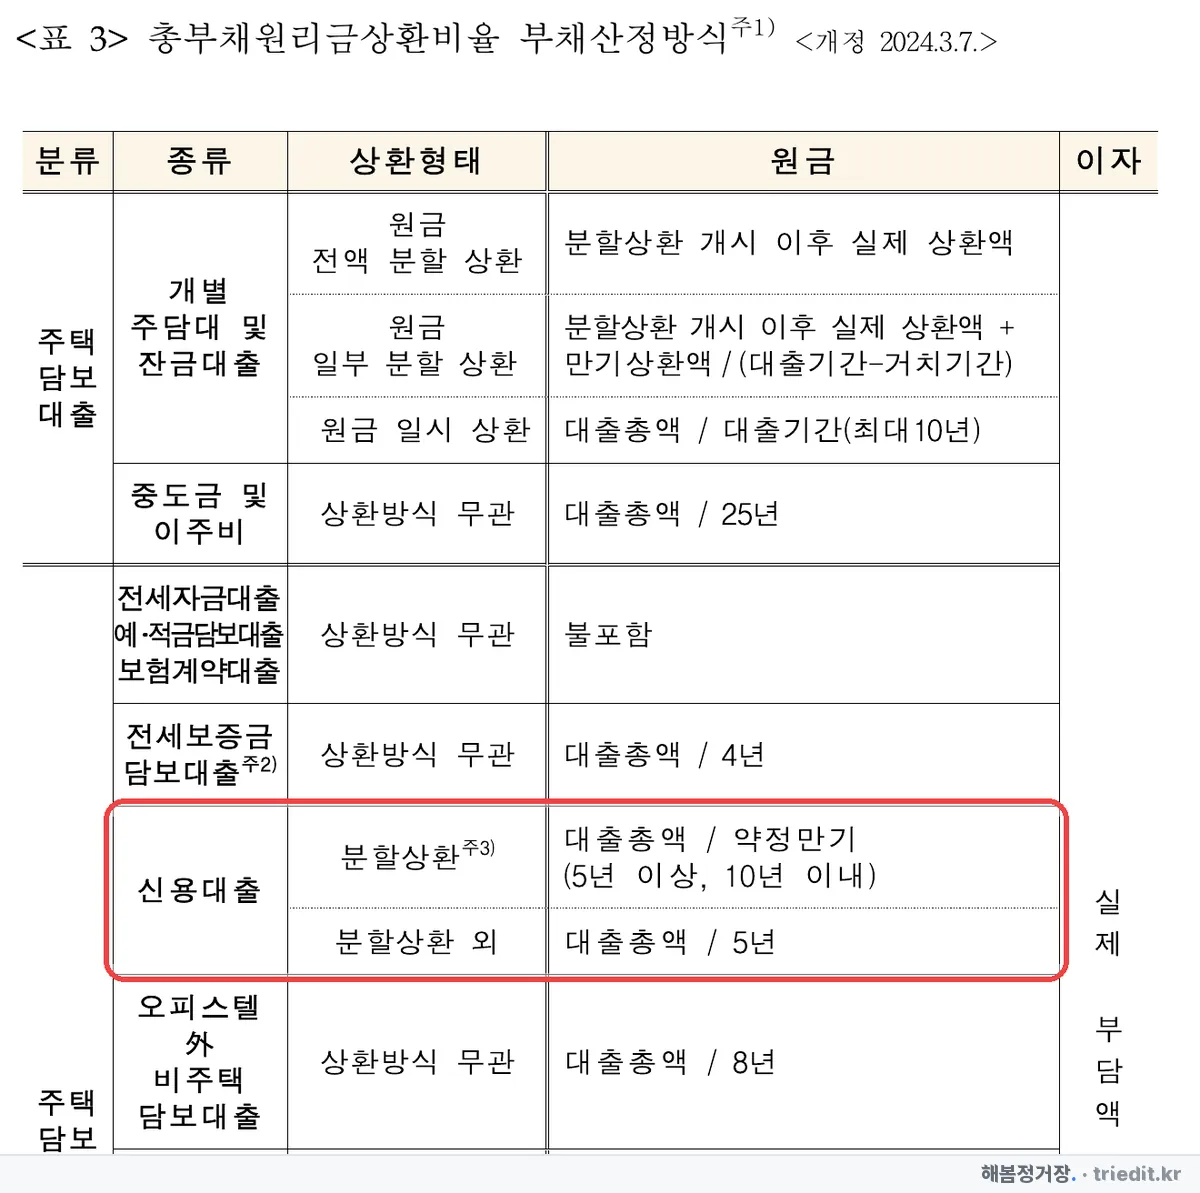
신용대출 칸을 보면 분할상환은 "대출총액 / 약정만기(5년 이상, 10년 이내)", 분할상환이 아니면 "대출총액 / 5년"이에요.
그래서 5년보다 짧게 나눠 갚으면 몇 년이든 원금을 5년으로 나눠요. 이자는 실제로 내는 만큼 반영돼서 기간마다 조금씩 다르지만, 차이는 몇만 원이에요.
대출마다 기간을 늘리면 어떻게 될까
같은 표로 대출 종류마다 정리하면 이래요.
| 대출 | 기간을 늘리면 |
|---|---|
| 주택담보대출 분할상환 | 낮아져요 |
| 주택담보대출 만기일시 | 10년까지만 낮아져요 |
| 신용대출 분할상환 | 5~10년 사이에서만 낮아져요 |
| 신용대출 만기일시 | 그대로 (÷ 5년) |
| 마이너스통장 | 그대로 (÷ 5년) |
| 기타 담보대출 | 그대로 (÷ 8년) |
| 중도금·이주비 | 그대로 (÷ 25년) |
흔히 듣는 "기간을 늘리면 DSR이 낮아진다"는 말은 주택담보대출 분할상환에 맞는 이야기예요. 주택담보대출 1억 원 · 연 4.5% · 원리금균등이면 20년은 1년에 759만 원, 30년은 608만 원이에요.
혼합형 주택담보대출은 한 번 더 따져 봐야 해요
혼합형(처음 몇 년만 고정금리)은 스트레스 금리를 정하는 비율이 고정금리 기간 ÷ 만기예요. 만기를 늘리면 고정금리 비중이 작아져서 스트레스 금리가 커질 수 있어요.
고정금리 10년이면 만기 20년은 고정 비중 50%라 스트레스 금리의 40%, 만기 30년은 33%라 60%가 적용돼요. 수도권 스트레스 금리 3.0%에 곱하면 각각 1.2%p, 1.8%p예요.
수도권 주택담보대출 1억 원 · 연 4.5% · 고정금리 10년 혼합형으로 보면 이래요.
| 만기 (스트레스 금리) | 1년 원리금 |
|---|---|
| 20년 (+1.2%p) | 839만 원 |
| 30년 (+1.8%p) | 743만 원 |
1년 원리금은 줄지만 줄어드는 폭이 작아요. 같은 대출이 전 기간 고정금리면 151만 원 줄어드는데, 이 경우는 96만 원만 줄어요.
해보면서 헷갈렸던 점
Q. 2년 분할은 실제보다 DSR이 적게 나오는 건가요?
네. 3,000만 원을 2년 분할로 받으면 실제로는 1년에 약 1,579만 원을 갚지만, DSR에는 약 679만 원이 반영돼요. 다만 DSR은 한도를 정하는 기준 중 하나라, 은행 자체 심사에서는 실제 상환 부담을 따로 볼 수 있어요.
Q. 신용대출을 1년 만기로 받아서 계속 연장하는데요?
만기일시 신용대출은 만기가 1년이든 연장하든 원금 ÷ 5년으로 계산해요. 기간을 바꿔도 DSR은 그대로예요.
Q. 내 대출로 직접 계산해 보려면요?
DSR 계산기에 기존 대출과 새로 받을 대출을 넣으면, 대출마다 원금을 몇 년으로 나눴는지까지 대출별 계산 내역에 나와요. 기간을 바꿔 가며 DSR이 어떻게 달라지는지 바로 볼 수 있어요.