금융·세금
안 쓰는 마이너스통장, 주담대 한도 얼마나 줄일까?
- 결론: 안 써도 한도 전체가 DSR에 잡혀서 주담대 한도가 줄어요
- 크기: 마통 1천만 원마다 주담대 약 4천만 원 (30년 고정금리 기준)
- 근거: 은행업감독업무시행세칙 별표 18 <표3> 주1 (금융감독원)
목차 (5개)
비상금으로 마이너스통장을 열어 두고 거의 쓰지 않는 경우가 많아요. 쓴 돈이 0원이니 대출이 없는 것과 같다고 생각하기 쉬워요.
그런데 DSR 계산기를 만들면서 규정을 확인해 보니, 한 번도 안 쓴 마이너스통장이 주담대 한도를 1억 원 넘게 줄일 수 있었어요.
마통 3천만 원이 주담대 한도를 1억 3천만 원 줄여요
이런 사람을 예로 들어 볼게요.
- 연소득 5천만 원
- 새로 받을 대출: 은행 · 수도권 주담대 3억 원 · 30년 · 연 4% 고정금리
- 기존 대출: 마이너스통장 한도 3,000만 원 (연 5.5%) · 쓴 돈 0원
DSR 계산기에 그대로 넣으면 이렇게 나와요.
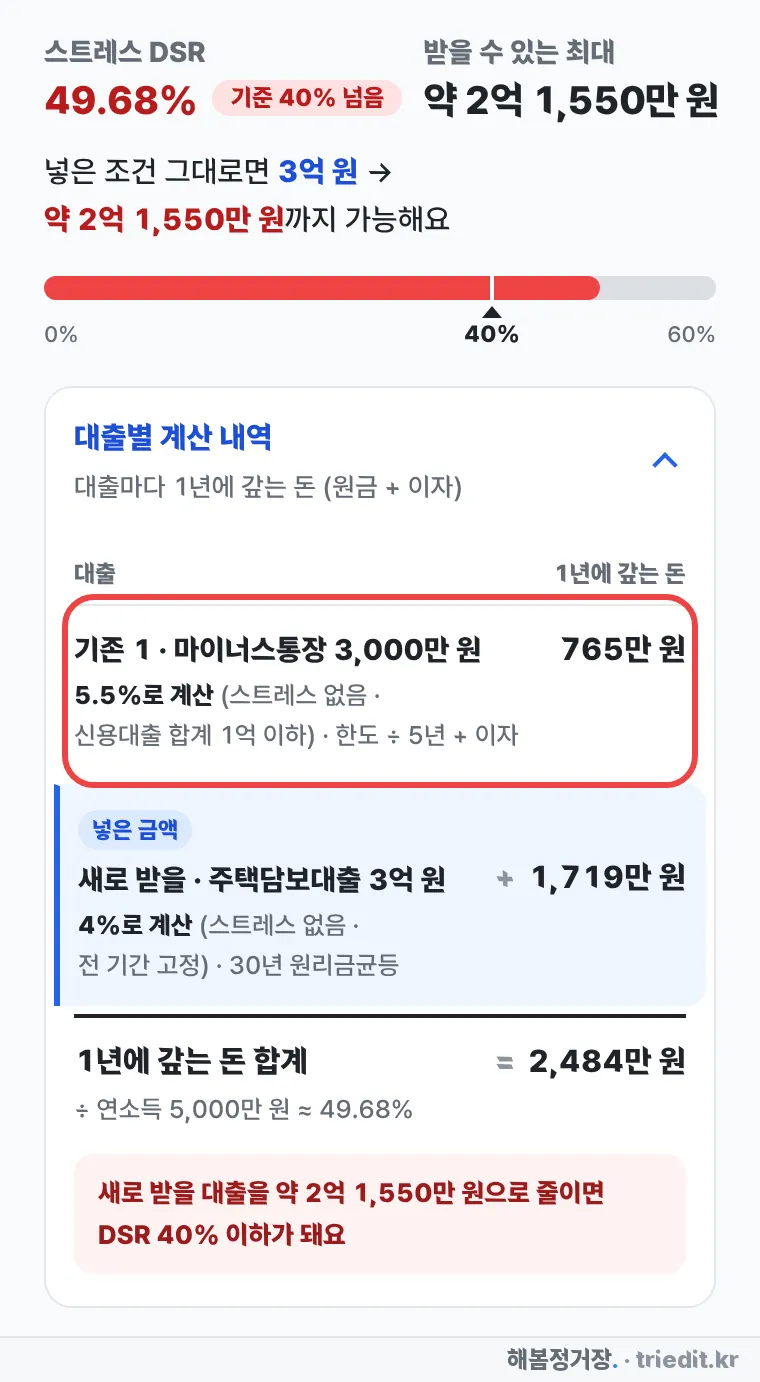
빨간 상자로 표시한 마이너스통장이 1년 765만 원을 차지해서 DSR이 40%를 넘어요. 주담대는 약 2억 1,550만 원까지만 받을 수 있어요.
마이너스통장만 지우고 다시 계산하면 이래요.
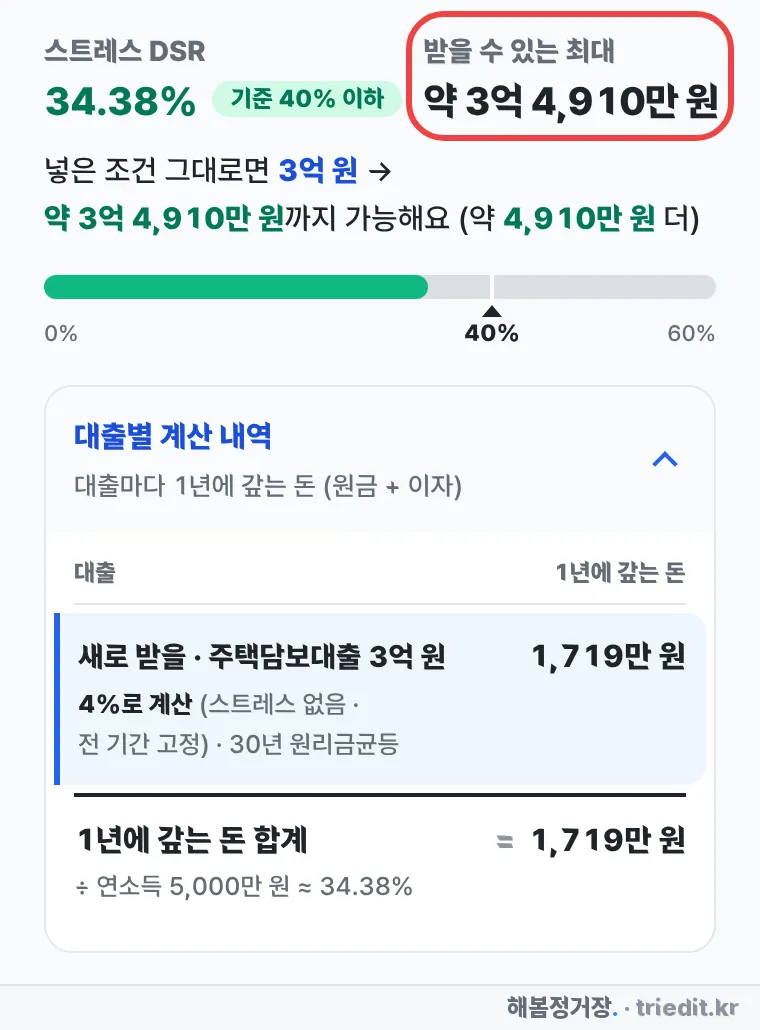
주담대 3억 원을 그대로 받을 수 있고, 최대도 약 3억 4,910만 원으로 늘어요.
쓰지도 않은 마이너스통장 때문에 받을 수 있는 주담대가 약 1억 3,360만 원 줄어든 거예요.
이유: 쓴 돈이 아니라 한도로 계산해요
DSR은 1년 동안 갚는 원금과 이자를 연소득으로 나눈 비율이에요. 마이너스통장은 은행 앱에 보이는 잔액이 아니라 약정 한도 전체를 빌린 것으로 보고 계산해요.
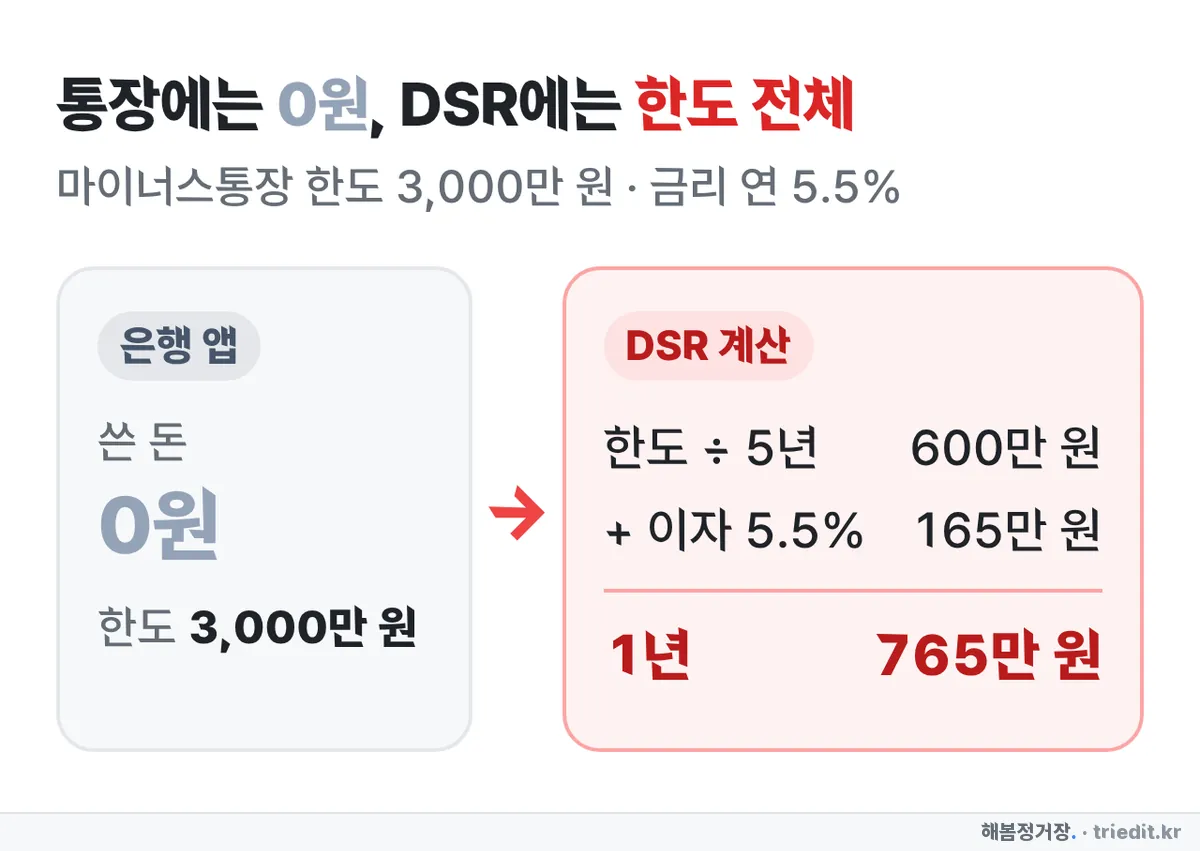
한도 3,000만 원을 5년으로 나눈 600만 원에, 한도 전체에 붙는 이자 165만 원을 더해 1년 765만 원이에요. 쓴 돈이 0원이어도 똑같아요.
이 기준은 금융감독원의 은행업감독업무시행세칙 별표 18에 있어요. DSR 부채를 계산하는 표(<표3>) 아래 주1에 이렇게 적혀 있어요.
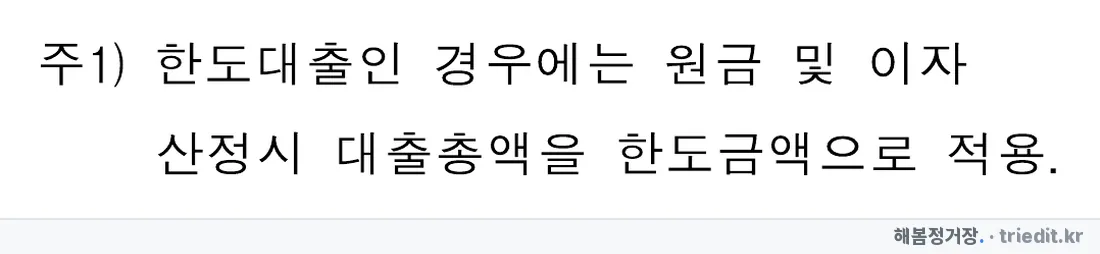
마이너스통장 같은 한도대출은 원금과 이자 모두 한도금액으로 계산한다는 뜻이에요. 원금을 5년으로 나누는 건 같은 표의 신용대출 칸("대출총액 / 5년")을 따라요.
마통 1천만 원마다 주담대 약 4천만 원
이 차이는 연소득이 얼마든, 다른 대출이 있든 거의 같아요.
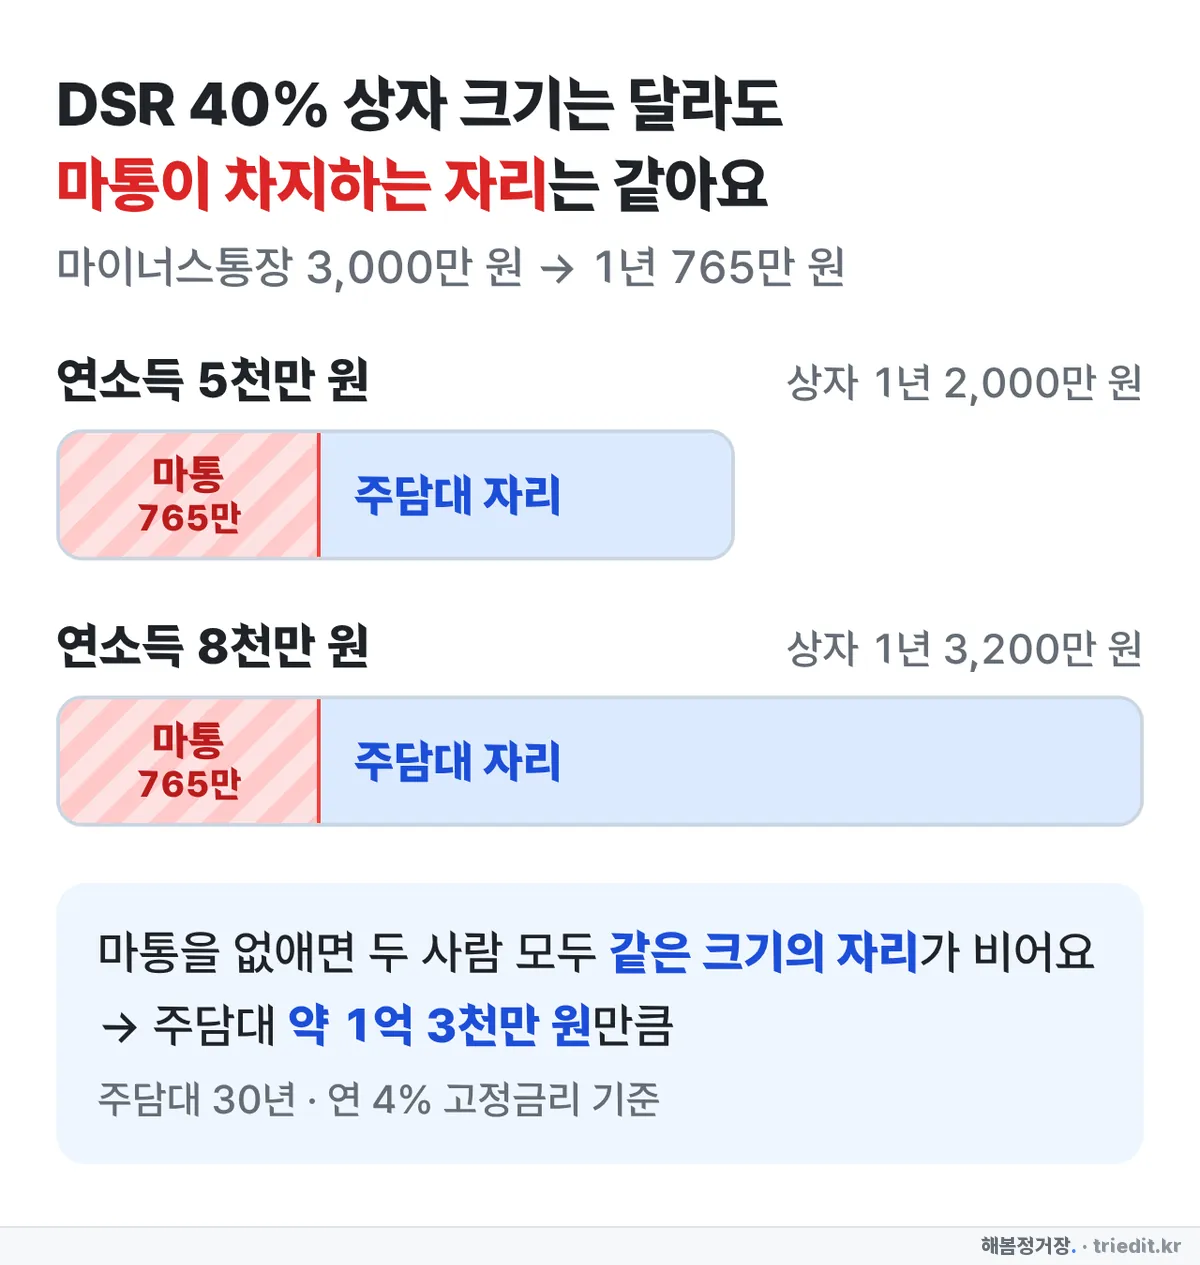
DSR 40%는 연소득에 따라 크기가 달라지는 상자예요. 마이너스통장은 한도와 금리만으로 정해진 자리를 차지해서, 마통을 없애면 누구든 같은 크기의 자리가 비어요. 그 자리에 들어갈 수 있는 주담대도 그래서 같아요.
팁주담대 30년 · 연 4% 고정금리라면 마이너스통장 한도 1천만 원마다 주담대 약 4,450만 원 차이가 나요. 수도권 변동금리라면 주담대에 스트레스 금리(+3.0%p)가 붙어서 약 3,190만 원이에요. (마통 금리 연 5.5% 기준)
이럴 땐 숫자가 달라요
주의아래에 해당하면 마통을 줄여도 위 숫자만큼 늘지 않아요.
- 총대출이 1억 원 이하: 기존 대출(마통은 한도)과 새로 받을 대출을 합쳐 1억 원 이하면 DSR 40% 규제를 받지 않아요
- 신용대출과 마통 한도 합계가 1억 원 초과: 신용대출에도 스트레스 금리가 붙어 있어서, 마통을 줄이면 효과가 더 커요
- 마통이 없어도 이미 DSR 40%를 넘을 때: 넘친 부분을 먼저 메워야 해요
- LTV나 주담대 한도 상한에 먼저 걸릴 때: DSR이 아니라 다른 기준이 한도를 정해요
해보면서 헷갈렸던 점
Q. 마이너스통장에도 스트레스 금리가 붙나요?
신용대출과 마이너스통장 한도를 합쳐 1억 원을 넘을 때만 붙어요. 위 예시처럼 마통 3,000만 원 하나면 스트레스 금리 없이 계산해요. 주담대에 붙는 스트레스 금리는 이것과 따로 정해져요.
Q. 해지하지 않고 한도만 줄여도 되나요?
DSR은 한도로 계산하니까 줄인 만큼 반영돼요. 3,000만 원을 1,000만 원으로 줄이면 2,000만 원만큼 자리가 생겨요.
Q. 내 대출로 직접 계산해 보려면요?
DSR 계산기 기존 대출에 마이너스통장을 넣고, 넣었을 때와 지웠을 때 받을 수 있는 최대를 비교해 보세요.